


En août 2026, les prix à la consommation augmentent de 2,4 % sur un an en France, selon l'Insee, tandis que 9,8 millions de personnes vivaient sous le seuil de pauvreté monétaire en 2024, un niveau record depuis 1996. Ce dossier réunit les chiffres officiels sur le niveau de vie en France : inflation, pouvoir d'achat, épargne, pauvreté et inégalités de revenus, chacun daté et rattaché à sa source.
L'inflation en France : dernier chiffre, énergie, indice des prix
L'inflation désigne la hausse générale et durable des prix des biens et services consommés par les ménages. En France, elle se mesure au moyen de l'indice des prix à la consommation (IPC), calculé chaque mois par l'Insee à partir d'un panier de biens et de services représentatif, dont la composition et la pondération sont actualisées chaque année. Des enquêteurs relèvent environ 200 000 prix par mois auprès de plus de 27 000 points de vente répartis sur le territoire, complétés par des relevés sur internet et des données de caisse de la grande distribution ; ces prix sont agrégés selon une nomenclature internationale, la classification Coicop, qui distingue notamment l'alimentation, l'énergie, les produits manufacturés, les services et le tabac.
Selon l'Insee, Informations rapides n° 218 du 15 septembre 2026, les prix à la consommation augmentent de 2,4 % sur un an en août 2026, après +2,1 % en juillet. Sur un mois, l'IPC progresse de 0,7 %, après +0,6 % en juillet. Cette accélération s'explique surtout par une nouvelle poussée des prix de l'énergie, en hausse de 16,7 % sur un an après +12,6 % le mois précédent, tirée par les produits pétroliers. Les prix de l'alimentation accélèrent légèrement, à +1,1 % après +1,0 %, tandis que ceux des services ralentissent, à +1,9 % après +2,2 %, et que les prix des produits manufacturés continuent de reculer sur un an, de 0,4 % après 0,7 %. L'inflation sous-jacente, qui exclut les prix les plus volatils comme l'énergie et les produits frais, s'établit à 1,1 % en août 2026, après 1,3 % en juillet.
| Indicateur | Juillet 2026 | Août 2026 |
|---|---|---|
| IPC, glissement annuel | +2,1 % | +2,4 % |
| Énergie, sur un an | +12,6 % | +16,7 % |
| Alimentation, sur un an | +1,0 % | +1,1 % |
| Services, sur un an | +2,2 % | +1,9 % |
| Produits manufacturés, sur un an | -0,7 % | -0,4 % |
| Inflation sous-jacente | +1,3 % | +1,1 % |
Source : Insee, Informations rapides n° 218, Indice des prix à la consommation, résultats définitifs d'août 2026, 15 septembre 2026.
Sur une période plus longue, l'inflation française a connu un cycle marqué depuis 2021. Selon service-public.gouv.fr, qui reprend les chiffres de l'Insee, l'inflation annuelle moyenne s'est établie à +5,2 % en 2022, +4,9 % en 2023, puis a reflué à +2,0 % en 2024 et +0,9 % en 2025, avant de repartir à la hausse au premier semestre 2026 sous l'effet d'un regain des prix de l'énergie. L'indice des prix à la consommation harmonisé (IPCH), utilisé pour comparer les pays de l'Union européenne, augmente de 2,6 % sur un an en août 2026, après +2,4 % en juillet, l'écart tenant surtout à des différences de pondération et au traitement des dépenses de santé.
L'indice des prix à la consommation ne se limite pas à produire un chiffre mensuel : il sert aussi de référence contractuelle et sociale. Il indexe de nombreux contrats de bail, certaines pensions alimentaires et rentes viagères, et conditionne la revalorisation légale du Smic. Un mécanisme de sécurité prévoit qu'en cas de hausse d'au moins 2 % de l'indice retenu pour le Smic par rapport à son dernier niveau de référence, celui-ci est revalorisé automatiquement en cours d'année, sans attendre le 1er janvier suivant. La publication mensuelle de l'IPC intervient autour du 15 du mois pour les résultats définitifs, précédée en fin de mois précédent par une estimation provisoire.
Le pouvoir d'achat : par unité de consommation, pourquoi le ressenti diffère
Le pouvoir d'achat mesure ce que le revenu des ménages permet réellement d'acheter, une fois neutralisé l'effet de l'inflation. L'Insee le calcule à partir du revenu disponible brut (RDB) des ménages, la part de leurs revenus d'activité, du patrimoine et des prestations sociales qui reste après impôts directs et cotisations sociales, et qui sert à consommer ou à épargner. Le pouvoir d'achat du RDB correspond à l'évolution de ce revenu disponible déflatée par l'indice des prix : si le RDB progresse plus vite que les prix, le pouvoir d'achat augmente ; sinon, il diminue, même si le revenu en euros courants continue de croître.
Selon l'Insee, Informations rapides n° 212 du 28 août 2026, le pouvoir d'achat du revenu disponible brut des ménages par unité de consommation recule nettement au deuxième trimestre 2026, de 0,6 % après -0,2 % au trimestre précédent. Le taux d'épargne des ménages se replie dans le même temps, à 17,2 % de leur revenu disponible brut, après 17,9 % au premier trimestre 2026. Ce recul du pouvoir d'achat par unité de consommation survient alors que le produit intérieur brut reste quasiment stable, avec une croissance nulle au deuxième trimestre après -0,2 % au premier, ce qui illustre la faiblesse générale de la conjoncture française au premier semestre 2026.
Le passage par unité de consommation est la clé pour comprendre pourquoi le pouvoir d'achat global et celui ressenti par un ménage donné peuvent diverger. Le pouvoir d'achat du RDB, mesuré pour l'ensemble des ménages, peut progresser simplement parce que le nombre de ménages augmente, sans que chaque individu ne gagne davantage. Diviser le revenu disponible par le nombre d'unités de consommation ramène l'indicateur à une échelle individuelle comparable : c'est ce pouvoir d'achat par UC qui recule de 0,6 % au deuxième trimestre 2026, alors que le pouvoir d'achat du RDB pris dans son ensemble suit une trajectoire différente.
Comment ce chiffre est calculé
Le pouvoir d'achat par unité de consommation rapporte le revenu disponible brut des ménages non pas au nombre de personnes, mais à un nombre pondéré selon l'échelle d'équivalence dite de l'OCDE modifiée : 1 unité de consommation (UC) pour le premier adulte du ménage, 0,5 UC pour chaque personne supplémentaire de 14 ans ou plus et 0,3 UC pour chaque enfant de moins de 14 ans. Cette pondération part du principe que les dépenses ne croissent pas proportionnellement au nombre de personnes dans un logement, car certains coûts (logement, équipement) sont partagés. Un couple avec deux enfants de moins de 14 ans compte ainsi 2,1 UC, et non 4.
Une seconde source d'écart tient à la composition des dépenses. L'Insee distingue le pouvoir d'achat du RDB dans son ensemble du pouvoir d'achat dit « arbitrable », qui retire les dépenses les plus contraintes (loyers, remboursements d'emprunt immobilier, assurances, énergie du logement, télécommunications), sur lesquelles les ménages ont peu de marge de manœuvre à court terme. Selon les séries de l'Insee sur l'évolution de la dépense et du pouvoir d'achat des ménages, en 2025, le pouvoir d'achat du RDB a reculé de 0,4 % tandis que le pouvoir d'achat arbitrable a chuté plus fortement, de 1,1 %, signe que la part laissée aux dépenses de choix s'est resserrée davantage que ne le suggère le seul chiffre agrégé.
Le revenu disponible n'est pas homogène selon les catégories de ménages, ce qui accentue l'écart entre statistique nationale et vécu individuel. Il comprend les revenus d'activité nets des cotisations sociales, les allocations chômage, les retraites et pensions, les revenus du patrimoine et les prestations sociales perçues, nets des impôts directs. Un ménage dont les revenus dépendent essentiellement des salaires ne connaît pas la même évolution de pouvoir d'achat qu'un ménage retraité, dont les pensions sont revalorisées selon un calendrier propre, ou qu'un ménage disposant d'un patrimoine financier important, plus sensible aux taux d'intérêt.
L'épargne des ménages : un niveau élevé, comparé à ses voisins
Le taux d'épargne des ménages rapporte la part du revenu disponible non consommée à ce revenu disponible. Selon la définition de l'Insee, cette part du revenu non utilisée en dépense de consommation finale constitue, par construction, l'épargne des ménages. On distingue le taux d'épargne global, qui inclut les sommes consacrées à l'achat de logements, et le taux d'épargne financière, qui isole les seuls placements financiers (livrets, assurance-vie, actions, dépôts à vue).
Selon l'Insee, le taux d'épargne des ménages s'établit à 17,2 % du revenu disponible brut au deuxième trimestre 2026, après 17,9 % au trimestre précédent. Ce niveau reste nettement supérieur à celui observé avant la crise sanitaire, autour de 15 %, mais en deçà des pics de la pandémie : selon la Banque de France, le taux d'épargne avait atteint 20 % en 2020 avant de refluer à 17 % en 2023 puis de remonter à 18,2 % en 2024, avec un pic trimestriel à 18,9 % au deuxième trimestre 2025.
| Période | Taux d'épargne des ménages (% du RDB) |
|---|---|
| 2020 (moyenne annuelle) | 20 % |
| 2023 (moyenne annuelle) | 17 % |
| 2024 (moyenne annuelle) | 18,2 % |
| 2e trimestre 2025 | 18,9 % |
| 1er trimestre 2026 | 17,9 % |
| 2e trimestre 2026 | 17,2 % |
Source : Banque de France, L'épargne des ménages, et Insee, Informations rapides, comptes nationaux trimestriels des ménages.
La France figure parmi les pays européens où les ménages épargnent le plus, devant l'Allemagne, l'Espagne ou l'Italie, et au-dessus de la moyenne de la zone euro, à 15,3 % en 2024 selon la Banque de France, contre 17,7 % pour la France la même année. Cette épargne sert principalement à deux usages, selon la Banque de France : en 2023, sur un flux d'épargne de 305 milliards d'euros complété par 20 milliards d'euros d'endettement net, 171 milliards d'euros ont financé l'achat de logements et 109 milliards d'euros des placements financiers. Fin 2023, le stock des principaux placements financiers des ménages français atteignait 6 186 milliards d'euros, selon la même source.
Le taux d'épargne n'évolue pas de façon linéaire : il augmente lorsque la consommation ralentit plus vite que le revenu, comme au deuxième trimestre 2025, et diminue lorsque les ménages puisent dans leurs réserves pour maintenir leur consommation face à une perte de pouvoir d'achat, une dynamique visible au premier semestre 2026.
Le niveau de vie médian en France
Le niveau de vie est l'indicateur de référence pour situer un ménage dans l'échelle des revenus en France. Il correspond au revenu disponible du ménage divisé par son nombre d'unités de consommation, ce qui rend comparables des ménages de taille différente : tous les individus d'un même ménage partagent le même niveau de vie.
Comment ce chiffre est calculé
Selon l'Insee, une personne seule disposant d'un revenu disponible de 1 000 euros par mois a le même niveau de vie qu'un couple sans enfant percevant 1 500 euros (1 000 euros x 1,5 UC) ou qu'un couple avec deux enfants de moins de 14 ans disposant de 2 100 euros (1 000 euros x 2,1 UC). Cette échelle d'équivalence permet de comparer directement la situation de ménages très différents, sans que la seule taille du foyer ne fausse le classement.
Selon l'Insee, Insee Première n° 2117 du 9 juillet 2026, le niveau de vie annuel médian en France métropolitaine atteint 26 740 euros en 2024, soit 2 228 euros par mois, en hausse de 1,8 % en euros constants par rapport à 2023. Cette progression, plus rapide que les années précédentes, intervient dans un contexte de net reflux de l'inflation, à +2,0 % en moyenne annuelle en 2024 après +4,9 % en 2023. Elle concerne toute l'échelle des niveaux de vie : le premier décile (D1) progresse à 13 970 euros, en hausse de 1,7 %, tandis que le neuvième décile (D9) atteint 48 580 euros, en hausse de 1,4 %. Selon l'Insee, cette hausse générale est soutenue par la revalorisation des retraites et des salaires, supérieure à l'inflation, ainsi que par des rendements élevés des placements financiers et, pour les ménages modestes, par la revalorisation des prestations sociales.
| Indicateur (euros 2024 constants) | 2020 | 2022 | 2023 | 2024 |
|---|---|---|---|---|
| 1er décile (D1) | 14 140 | 13 870 | 13 730 | 13 970 |
| Médiane (D5) | 26 160 | 26 030 | 26 280 | 26 740 |
| 9e décile (D9) | 46 620 | 46 900 | 47 900 | 48 580 |
| Rapport interdécile (D9/D1) | 3,30 | 3,38 | 3,49 | 3,48 |
Source : Insee, Distribution des niveaux de vie, données annuelles 1996 à 2024, publié en 2026.
Le niveau de vie médian varie fortement selon le territoire. Selon l'Insee, en 2023, il s'élève à 25 920 euros annuels en France métropolitaine, mais dépasse 28 210 euros en Île-de-France, région la plus aisée, contre 23 950 euros dans les Hauts-de-France, la région la plus modeste de métropole. Ces écarts régionaux recoupent largement ceux entre départements, entre les territoires les plus aisés comme les Hauts-de-Seine et ceux marqués par un chômage plus élevé, notamment dans le nord ou le pourtour méditerranéen.
La pauvreté en France : seuils, taux, catégories touchées
En France, la pauvreté monétaire est mesurée de façon relative : un ménage est pauvre lorsque son niveau de vie est inférieur à une fraction donnée du niveau de vie médian de la population, la France retenant conventionnellement le seuil de 60 %. L'Insee publie aussi des taux à 40 %, 50 % et 70 %, qui permettent d'apprécier l'intensité de la pauvreté au-delà du seuil usuel.
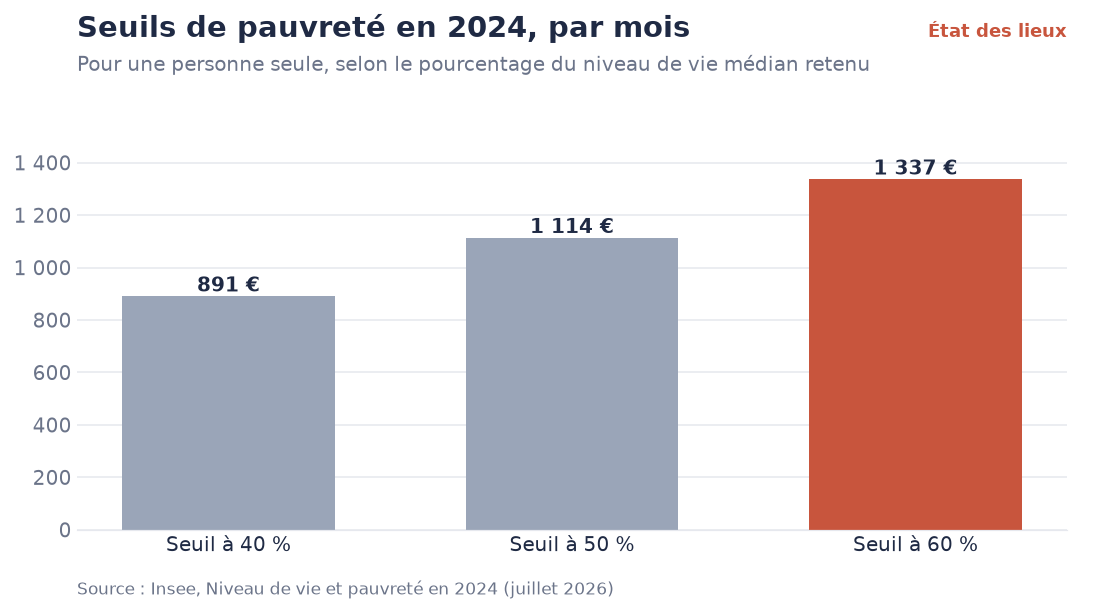
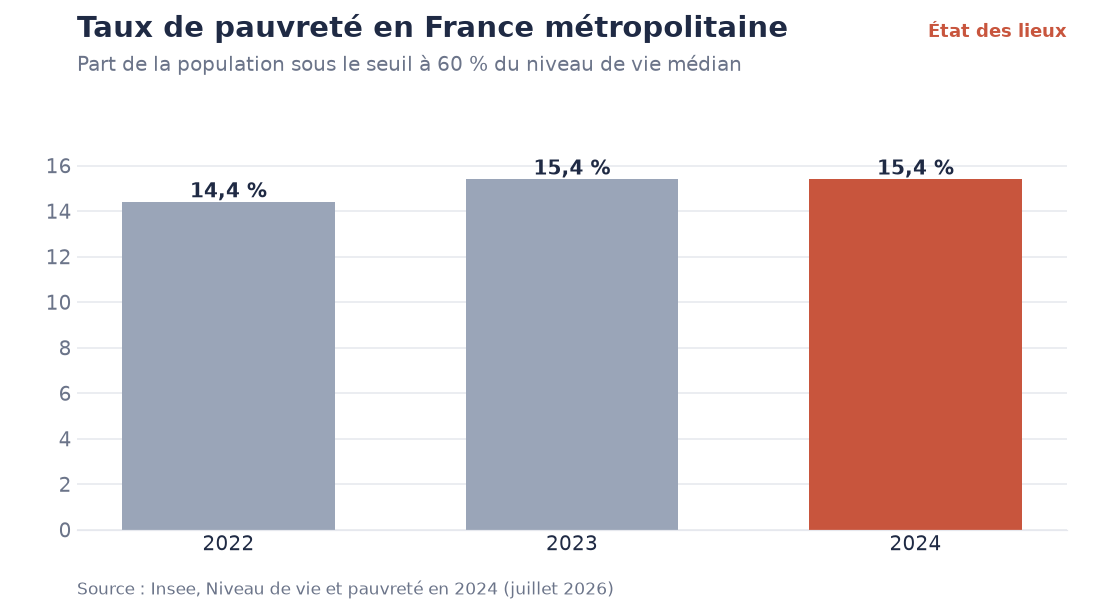
Selon l'Insee, Insee Première n° 2117 du 9 juillet 2026, 9,8 millions de personnes vivant dans un logement ordinaire en France métropolitaine se trouvaient sous le seuil de pauvreté monétaire en 2024, fixé à 1 337 euros par mois et par unité de consommation. Le taux de pauvreté s'établit à 15,4 % en 2024, stable par rapport à 2023 mais toujours à son plus haut niveau depuis 1996, année où débute la série. L'intensité de la pauvreté, qui mesure l'écart entre le niveau de vie médian des personnes pauvres et le seuil de pauvreté, est en légère hausse, à 19,7 % selon l'Insee. Par catégorie, le taux de pauvreté des chômeurs reste le plus élevé, à 36,1 % en 2024, tandis que celui des retraités vivant à domicile diminue et rejoint celui des actifs, à 10,4 %.
| Type de foyer | Seuil à 40 % | Seuil à 50 % | Seuil à 60 % | Seuil à 70 % |
|---|---|---|---|---|
| Personne seule | 891 € | 1 114 € | 1 337 € | 1 560 € |
| Famille monoparentale, 1 enfant < 14 ans | 1 159 € | 1 448 € | 1 738 € | 2 028 € |
| Couple sans enfant | 1 337 € | 1 671 € | 2 005 € | 2 339 € |
| Couple, 1 enfant < 14 ans | 1 604 € | 2 005 € | 2 406 € | 2 807 € |
| Couple, 2 enfants < 14 ans | 1 872 € | 2 339 € | 2 807 € | 3 275 € |
Source : Insee, Revenu disponible mensuel correspondant au seuil de pauvreté selon la composition familiale, données 2024.
Pour fixer les idées : Léa, mère isolée avec un enfant de 10 ans, dispose d'un revenu disponible de 1 600 euros par mois. Ce montant est inférieur au seuil de pauvreté à 60 % pour ce type de foyer, fixé à 1 738 euros en 2024 selon l'Insee ; Léa et son enfant font donc partie des 9,8 millions de personnes comptabilisées comme pauvres cette année-là.
La pauvreté touche très inégalement le territoire français. Selon l'Insee, en 2021, dernière année disponible à cette échelle, le taux de pauvreté variait de 9,5 % en Haute-Savoie à 28,4 % en Seine-Saint-Denis en France métropolitaine, ce dernier département affichant à la fois le niveau de vie médian le plus bas de métropole (19 020 euros annuels) et le taux de pauvreté le plus élevé. Plusieurs départements du sud, comme les Pyrénées-Orientales (21,2 %), l'Aude (20,8 %) ou la Haute-Corse (20,2 %), figurent également parmi les plus touchés, de même que le Nord (19,5 %). Dans les départements d'outre-mer, les taux sont sensiblement plus élevés qu'en métropole : 36,1 % à La Réunion et 26,8 % en Martinique en 2021, selon l'Insee.
Les inégalités de revenus : Gini, D9/D1, masse des niveaux de vie
Les inégalités de niveau de vie se mesurent à l'aide de plusieurs indicateurs complémentaires. Le rapport interdécile D9/D1 compare le niveau de vie plancher des 10 % les plus aisés à celui, plafond, des 10 % les plus modestes. Le ratio (100-S80)/S20 rapporte la masse de niveau de vie détenue par les 20 % les plus aisés à celle des 20 % les plus modestes. L'indice de Gini, enfin, prend en compte l'ensemble de la distribution et varie entre 0, égalité parfaite, et 1, inégalité extrême.
Selon l'Insee, Insee Première n° 2117 du 9 juillet 2026, l'indice de Gini des niveaux de vie augmente pour la deuxième année consécutive en 2024, à 0,302, dépassant pour la première fois le seuil symbolique de 0,3 et atteignant son maximum depuis 1996. Le ratio (100-S80)/S20 atteint également un nouveau maximum, à 4,62, contre 4,53 en 2023 : les 20 % les plus aisés perçoivent 38,8 % de la masse totale des niveaux de vie en 2024, contre 8,4 % pour les 20 % les plus modestes. Le rapport interdécile D9/D1 reste en revanche quasi stable, à 3,48 en 2024 contre 3,49 en 2023, cet indicateur ne captant pas, par construction, la progression des très hauts revenus au-delà du neuvième décile.
| Année | Rapport interdécile D9/D1 | Ratio (100-S80)/S20 | Indice de Gini |
|---|---|---|---|
| 1996 | 3,51 | 4,08 | 0,274 |
| 2011 | 3,58 | 4,47 | 0,298 |
| 2022 | 3,38 | 4,40 | 0,294 |
| 2023 | 3,49 | 4,53 | 0,297 |
| 2024 | 3,48 | 4,62 | 0,302 |
Source : Insee, Insee Première n° 2117, Niveau de vie et pauvreté en 2024, 9 juillet 2026.
Comparée à ses voisins européens, la France se situe dans une position intermédiaire. Selon Eurostat, sur la base du dispositif européen EU-Silc pour les revenus perçus en 2024, l'indice de Gini français s'établit à 0,304, légèrement supérieur à celui de l'Allemagne (0,301) mais inférieur à ceux de l'Espagne (0,308) et de l'Italie (0,310), pour une moyenne de l'Union européenne à 0,292. Ces comparaisons reposent sur une source et un champ différents des statistiques nationales françaises, ce qui explique de légers écarts entre les deux séries.
Questions fréquentes
Quel est le taux d'inflation actuel en France ?
Selon l'Insee, les prix à la consommation augmentent de 2,4 % sur un an en août 2026, après +2,1 % en juillet. Cette accélération s'explique surtout par la hausse des prix de l'énergie, en progression de 16,7 % sur un an.
Qu'est-ce que le pouvoir d'achat et comment est-il mesuré ?
Le pouvoir d'achat mesure ce que le revenu disponible des ménages permet d'acheter une fois neutralisé l'effet de l'inflation. Rapporté par unité de consommation pour tenir compte de la taille des ménages, il recule de 0,6 % au deuxième trimestre 2026, selon l'Insee, après -0,2 % au trimestre précédent.
Quel est le seuil de pauvreté en France en 2024 ?
Le seuil de pauvreté, fixé à 60 % du niveau de vie médian, s'établit à 1 337 euros par mois pour une personne seule en 2024, selon l'Insee. Il atteint 2 005 euros pour un couple sans enfant et 2 807 euros pour un couple avec deux enfants de moins de 14 ans.
Combien de Français vivent sous le seuil de pauvreté ?
En 2024, 9,8 millions de personnes vivant dans un logement ordinaire en France métropolitaine se trouvaient sous le seuil de pauvreté monétaire, selon l'Insee, soit un taux de pauvreté de 15,4 %, stable par rapport à 2023 mais au plus haut niveau depuis 1996.
Quel est le niveau de vie médian en France ?
En 2024, le niveau de vie annuel médian s'élève à 26 740 euros par unité de consommation, soit 2 228 euros par mois, selon l'Insee. Il augmente de 1,8 % en euros constants par rapport à 2023.
Comment mesure-t-on les inégalités de revenus en France ?
Les inégalités se mesurent notamment par l'indice de Gini, qui varie entre 0 et 1, et par le rapport interdécile D9/D1. En 2024, selon l'Insee, l'indice de Gini atteint 0,302, un maximum depuis 1996, tandis que le rapport D9/D1 s'établit à 3,48.
Quel est le taux d'épargne des ménages français ?
Le taux d'épargne des ménages s'établit à 17,2 % du revenu disponible brut au deuxième trimestre 2026, selon l'Insee, après 17,9 % au trimestre précédent. La France épargne davantage que la moyenne de la zone euro, autour de 15 %.
Sources
- Insee, Informations rapides n° 218, Indice des prix à la consommation, août 2026
- Service-public.gouv.fr, Indice des prix à la consommation : quelle évolution ?
- Insee, Informations rapides n° 212, PIB, pouvoir d'achat et taux d'épargne au T2 2026
- Insee, Évolution de la dépense et du pouvoir d'achat des ménages
- Banque de France, L'épargne des ménages
- Insee, Définition de l'épargne des ménages
- Insee, Insee Première n° 2117, Niveau de vie et pauvreté en 2024
- Insee, Distribution des niveaux de vie, données annuelles 1996-2024
- Insee, Niveau de vie en 2023, comparaisons régionales et départementales
- Insee, L'essentiel sur... la pauvreté
- Insee, Revenu disponible mensuel correspondant au seuil de pauvreté selon la composition familiale, 2024
- Insee, Niveau de vie et pauvreté par région et par département
- Insee, Niveaux de vie, France, portrait social
Tous les chiffres clés de l'économie française sont réunis sur la page d'accueil.